
Aktuelle Entwicklung der Strompreise und Herkunftsnachweise (Oktober 2026)
Seit Ende August hat sich die Lage an den europäischen Strommärkten deutlich angespannt. Geopolitische Unsicherheiten, insbesondere im Nahen Osten, haben die Gaspreise stark ansteigen lassen. Hinzu kommen höhere CO₂-Preise, vergleichsweise tiefe europäische Gasspeicherstände sowie eine wetterbedingt geringere Stromproduktion aus erneuerbaren Energien. Diese Entwicklungen haben sowohl am Terminmarkt als auch am kurzfristigen Spotmarkt zu steigenden Strompreisen geführt. Auch bei den Herkunftsnachweisen (HKN) für Wasserkraft bleibt die Marktsituation angespannt. Während die Preise für europäische Wasser-HKN auf erhöhtem Niveau verharren, zeichnet sich in der Schweiz ab 2027 eine zusätzliche Verknappung ab. Neben der anhaltenden Trockenheit spielt dabei insbesondere die Umstellung auf die quartalsbasierte Entwertung eine wichtige Rolle.
Preisentwicklung anhand eines Kundenprofiles (KMU) für den Einkauf der Energie
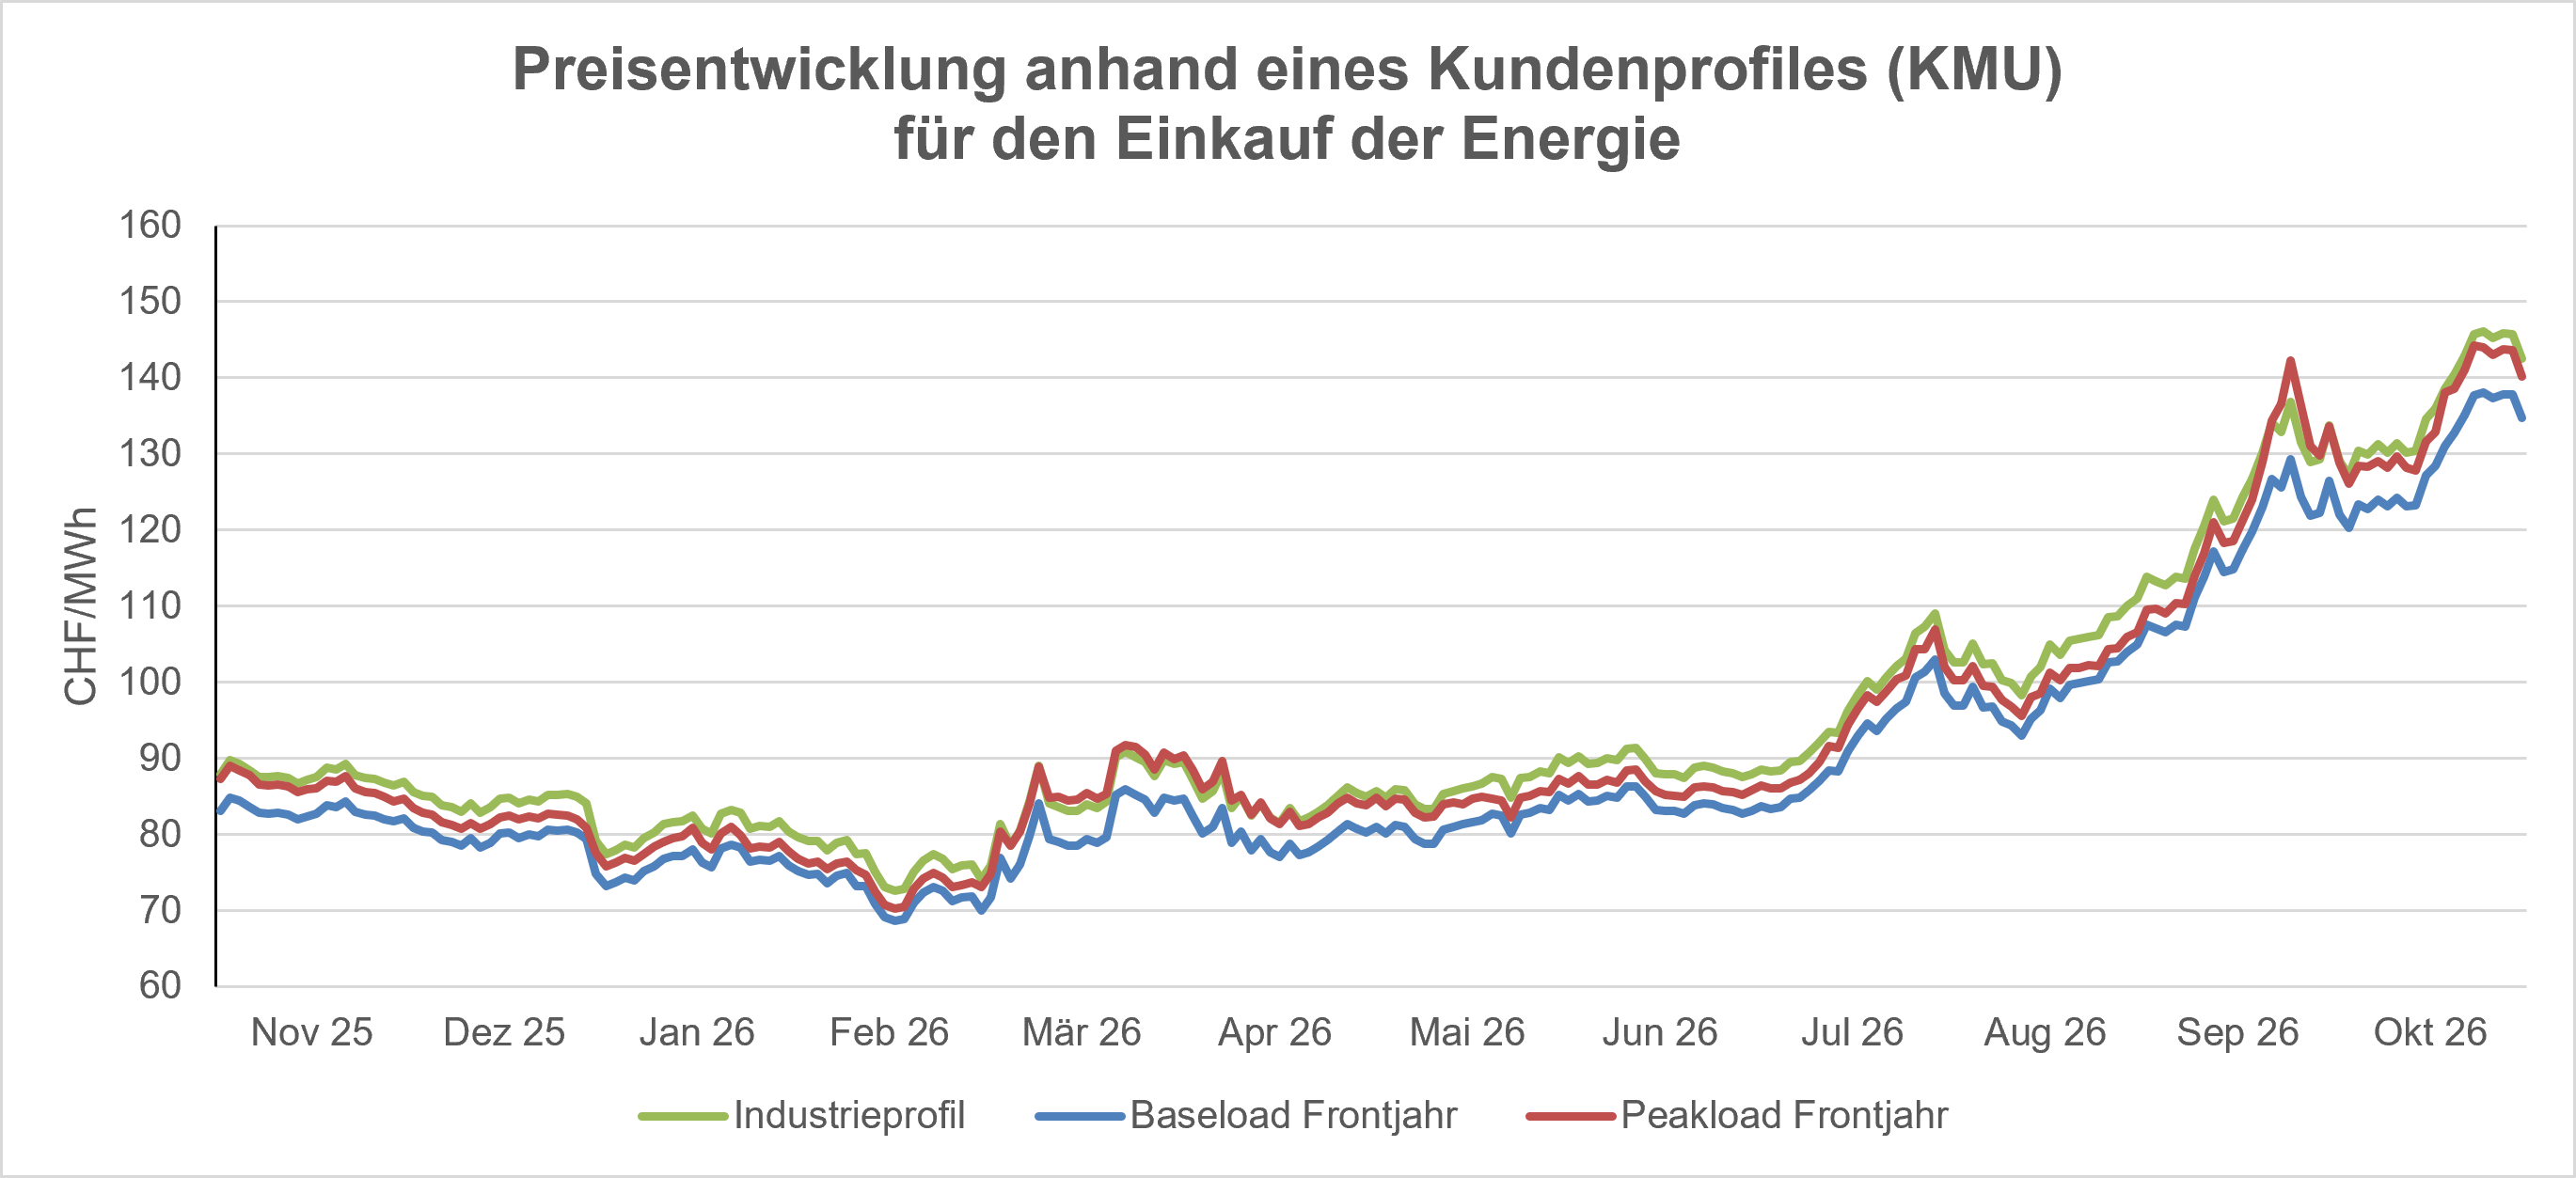
Preisentwicklung der letzten 12 Monate. Darstellung eines KMU Musterprofiles. Die Darstellung dient der Grobinformation und ist als unverbindliche Preisindikation zu werten.
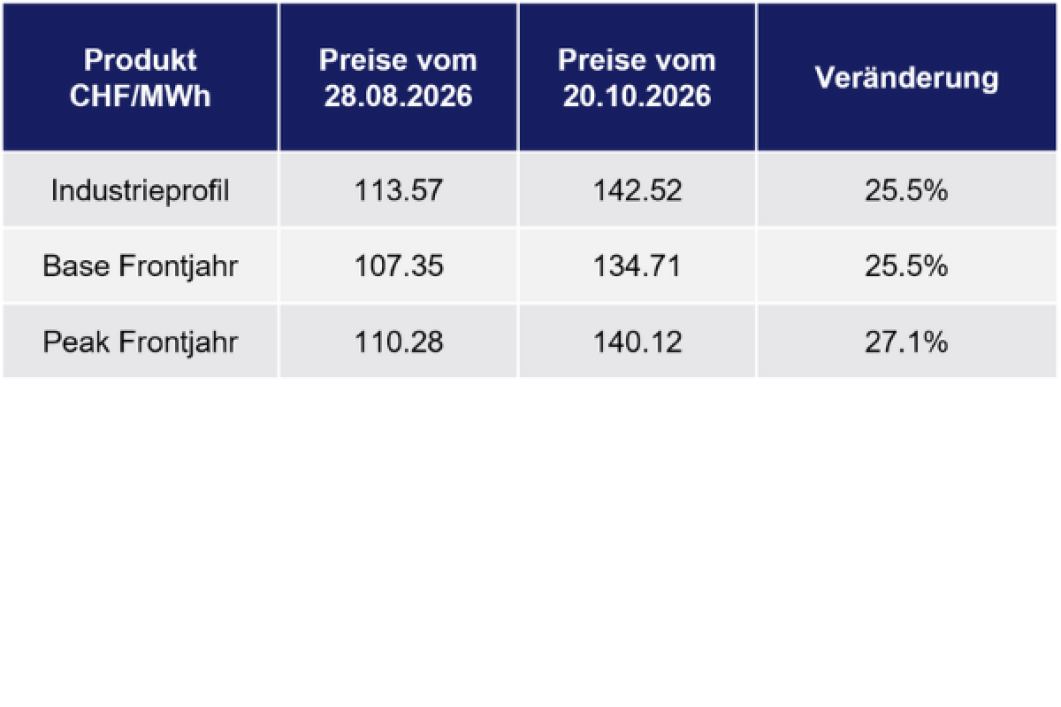
Aktuelle Strompreisentwicklung
Rückblick:
Seit Ende August hat sich das europäische Energiemarktumfeld deutlich angespannt. Nachdem Hoffnungen auf eine Entschärfung des Konflikts zwischen den USA und dem Iran Ende September kurzfristig zu einer Marktberuhigung führten, rückten ab Oktober erneut geopolitische Risiken in den Vordergrund. Gleichzeitig stieg der TTF von rund 72 EUR/MWh Ende September auf zeitweise knapp 90 EUR/MWh und erreichte damit den höchsten Stand seit Ende 2022. Ausschlaggebend waren die angespannte Lage im Nahen Osten, Risiken für LNG-Transporte über die Strasse von Hormus, Ausfälle auf dem norwegischen Kontinentalschelf, kältere Wetterprognosen sowie eine robuste asiatische LNG-Nachfrage. Hinzu kamen ungewöhnlich tiefe europäische Gasspeicherbestände von rund 74 % in Europa beziehungsweise etwa 60 % in Deutschland, deutlich unter den historischen Durchschnittswerten. Parallel dazu erreichten die CO2-Preise ein Achtmonatshoch und verstärkten den durch die hohen Gaspreise bereits bestehenden Aufwärtsdruck auf die Stromerzeugungskosten zusätzlich. Diese Kombination aus steigenden Brennstoffkosten, höheren CO2-Kosten und wachsender Unsicherheit bezüglich der Winterversorgung führte zu einem deutlichen Anstieg der Strom-Terminpreise. Das deutsche Frontjahr erreichte zeitweise ein Dreijahreshoch, während die Schweizer Terminprodukte der Entwicklung des deutschen Marktes eng folgten. Auch am Spotmarkt sorgten die geringere Windeinspeisung, die saisonal rückläufige Solarproduktion, die aufgrund der trockenen Verhältnisse reduzierte Laufwasserproduktion sowie die eingeschränkte Verfügbarkeit französischer Kernkraftwerke für höhere Preise. Insgesamt blieb der Strommarkt während des gesamten Zeitraums klar vom Gasmarkt geprägt. Da Gaskraftwerke weiterhin häufig preissetzend waren, führten steigende Gaspreise, höhere CO2-Kosten sowie jede Verschärfung der geopolitischen Risiken unmittelbar zu höheren Strompreisen und steigenden Risikoprämien, insbesondere bei den Winterprodukten.
Ausblick:
Der Terminmarkt wird in den kommenden Monaten voraussichtlich weiterhin primär durch die Entwicklungen an den Gas-, LNG- und CO2-Märkten (EU ETS) bestimmt. Im Fokus stehen dabei insbesondere die europäischen Gasspeicherstände, die Wetterentwicklung während der Heizsaison, die globale LNG-Verfügbarkeit, geopolitische Risiken sowie die Preisentwicklung der Emissionszertifikate. Aufgrund der im historischen Vergleich relativ tiefen Speicherstände besteht derzeit ein asymmetrisches Risikoprofil mit einem grösseren Aufwärtspotenzial für die Energiepreise, insbesondere bei kälterer Witterung oder unerwarteten Angebotsstörungen.
Der Spotmarkt hingegen reagiert deutlich stärker auf kurzfristige fundamentale Faktoren. Entscheidend für die Preisbildung sind hier vor allem Temperaturabweichungen, die Wind- und Solarproduktion, die Verfügbarkeit der französischen Kernkraftwerke, die Wasserführung der Flüsse sowie das Preisniveau in den benachbarten Märkten, insbesondere in Italien. Entsprechend dürfte die kurzfristige Volatilität vor allem durch Wetter- und Erzeugungseffekte geprägt werden.
Eine wesentliche Unsicherheit für beide Marktsegmente bleibt neben der Wetterentwicklung die mögliche Weiterentwicklung des EU-ETS-Systems. Eine Beibehaltung oder Verschärfung des aktuellen Regulierungsrahmens würde die CO2-Preise und damit auch die Strom-Terminpreise tendenziell stützen. Umgekehrt könnten Eingriffe wie eine Lockerung der Markt Stabilitäts Reserve (MSR) oder zusätzliche Zertifikatsangebote den CO2-Markt entlasten und insbesondere auf die Terminpreise preisdämpfend wirken.
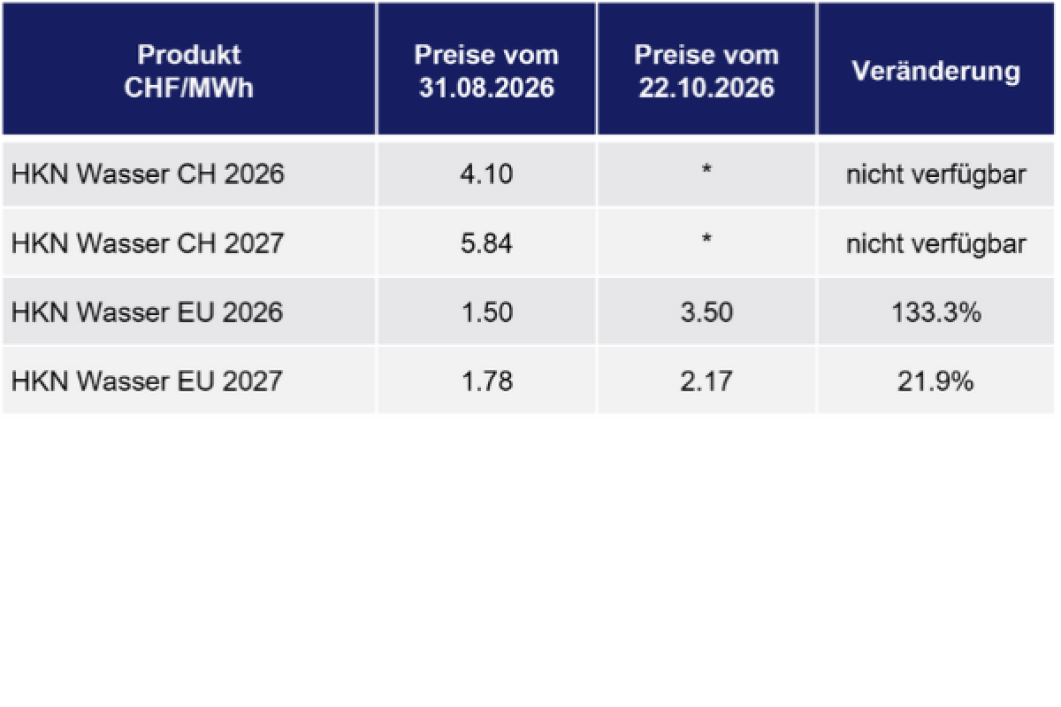
Aktuelle HKN Preise für eine Menge von jeweils 5'000 MWh pro Jahr
Die Preise für europäische Wasser-Herkunftsnachweise (HKN) bleiben auch in den kommenden Lieferjahren auf erhöhtem Niveau. Noch ausgeprägter zeigt sich die Verknappung bei den Schweizer Wasser-HKN: Die anhaltende Trockenperiode schränkt das hydroelektrische Angebot und damit die Neuausstellung von Zertifikaten weiterhin spürbar ein. Ab 2027 kommt zusätzlich eine strukturelle Verknappung hinzu. Sie resultiert aus dem Übergang von der jahres- zur quartalsbasierten Entwertung – einer regulatorischen Umstellung, die das Marktgefüge verändert. Da die grössten Schweizer Energieversorger Zertifikate der nachfragestarken Quartale Q1 und Q4 grösstenteils vom Markt fernhalten, entsteht in diesen Perioden eine Angebotsknappheit, die die Preise zusätzlich stützt.


Das könnte Sie auch interessieren
Newsletter für Unternehmen
Mit dem Newsletter für Unternehmen sind Sie bestens über aktuelle Energieprojekte, Dienstleistungen und Produkte für AEW Geschäftskunden sowie Wissenswertes aus der Welt der Energie informiert.
Jetzt anmelden
Marktenergie
Sie möchten Ihre Energie am Markt beschaffen, um konkurrenzfähig zu bleiben? Das benötigte Know-how soll effizient und kostengünstig zur Verfügung stehen? Die AEW Energie AG ist Ihr professioneller Partner für diese Leistungen. Wir bieten Geschäftskunden verschiedene Marktenergieprodukte und -dienstleistungen an.
Photovoltaik-Contracting
Stellen Sie uns Ihr ungenutztes Dach gegen ein Entgelt für ein PV-Contracting zur Verfügung.
Zum Solarstromcontracting